Küresel piyasalar, yapay zeka alanındaki büyük yatırımların karşılık bulup bulmayacağına ilişkin belirsizlikler ve çip üreticisi şirketlerin hisselerinde yaşanan satış baskısı nedeniyle risk algısını yüksek tutuyor. Buna ek olarak, artan jeopolitik riskler de piyasaların dalgalı bir seyir izlemesine yol açıyor.
Trilyonlarca dolarlık teknoloji yatırımlarının ne zaman karlılığa dönüşeceği belirsizliğini korurken, teknoloji sektörü hisselerinin değerlenip değerlenmediği de piyasalarda tartışma konusu. ABD'nin İran'a yönelik saldırılarını yoğunlaştırması ve İran'ın bölgedeki diğer ülkelere misillemede bulunması, küresel piyasalarda risk iştahını azaltıyor.
Bölgede gerilimlerin tırmanması, petrol fiyatlarının artmasına ve Hürmüz Boğazı'ndan gemi geçişlerinin kısıtlanmasına neden olabilecek. Bu da enflasyon korkularını yeniden gündeme getirebilir.
Bu hafta ABD'de açıklanan enflasyon rakamları, temel fiyat baskılarında hafifleme olduğunu gösterse de yatırımcılar enerji fiyatlarındaki artışın enflasyondaki yavaşlama eğilimini tersine çevirebileceği endişesiyle temkinli davranıyor.
Uzmanlar, ABD ve İran arasındaki gerilimin uzlaşma şansını azalttığını belirtiyor.
ABD Merkez Bankası (Fed) yetkililerinin açıklamaları da yakından izleniyor. Dallas Fed Başkanı Lorie Logan, enflasyonun yüzde 2 seviyesine inmemesi durumunda daha sıkı bir para politikasına ihtiyaç duyulabileceğini ifade etti.
Kansas City Fed Başkanı Jeff Schmid ise enflasyonun hala yüksek olduğunu ve hedefin üzerinde seyrettiğini vurguladı. Bu sırada ABD'de perakende satışlar haziran ayında yüzde 0,2 artarak beklentilere paralel bir büyüme gösterdi.
Ülkede işsizlik maaşına başvuranların sayısı 11 Temmuz ile biten haftada 208 bine düşerek beklentilerin altında kaldı. Bu veriler, ABD ekonomisinin sağlamlığını koruduğuna işaret ediyor.
ABD'nin Brezilya'ya yüzde 25 oranında yeni gümrük tarifesi uygulama kararı, ticaret gerilimlerini yeniden gündeme getirdi.
Bu gelişmeler neticesinde, ABD'nin 10 yıllık tahvil faizi yatay seyirle yüzde 4,55 seviyesinde kalırken, dolar endeksi yüzde 0,1 artışla 100,8'e çıktı. Brent petrolün varil fiyatı, yüzde 0,1 artışla 84,1 dolara yükseldi. Orta Doğu gerginlikleri nedeniyle Brent petrol, son üç ayın en hızlı haftalık artışını gösterdi.
Altının ons fiyatı ise yatay seyirle 3.976 dolarda bulunuyor.
ABD-İran arasındaki gerginlik, petrol fiyatlarının yüksek seviyelerde kalmasına neden olurken, enflasyonun Fed'i sıkı para politikalarına yönlendirme korkusu altın fiyatları üzerinde baskı yaratıyor.
Analistler, Orta Doğu'daki gerginlik sürdüğü müddetçe likidite ihtiyacının artacağını ve dolara olan talebin yükseleceğini belirtiyor. Altın fiyatlarındaki düşüş eğilimi bu nedenle devam edebilir.
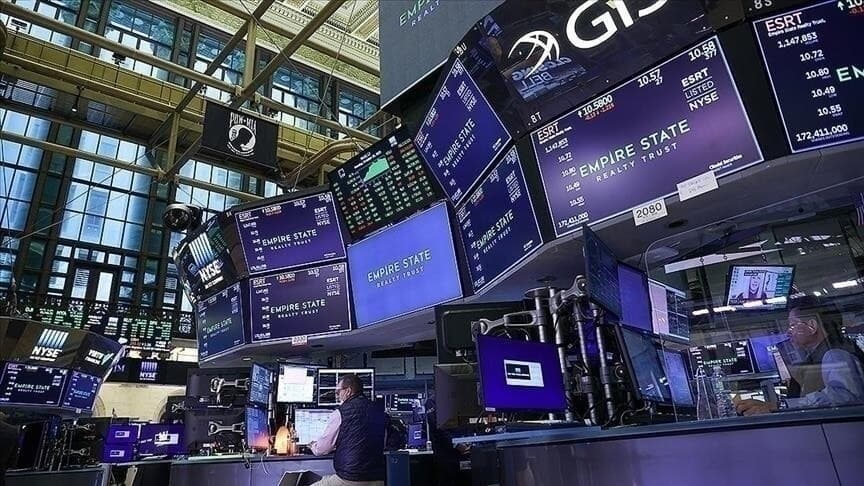
Yüksek petrol fiyatları, enflasyonun hedef seviyelerin üzerinde kalmasına neden olabilir ve bu da Fed politikalarına dair belirsizliği artırıyor. Faiz oranlarının uzun süre yüksek kalması, doları desteklerken altın gibi varlıkların cazibesini düşürüyor. New York borsası, çip şirketlerinin hisselerindeki satış baskısının etkisiyle düşüşle kapandı. Büyük bankaların güçlü bilançoları sonrası şirketlerin finansal sonuçları yatırımcılar tarafından izleniyor.
Yarı iletken üreticisi TSMC'nin ikinci çeyrek karı yüzde 77,4 artarak piyasa beklentilerini aşmasına rağmen sermaye harcama beklentilerini artırmasıyla hisseleri yüzde 2,3 düştü.
Diğer çip üreticilerinin de hisseleri düşerken, Intel'in hisseleri yüzde 5,8, Micron Technology'nin yüzde 5,7, Arm Holdings'in yüzde 5,4, Advanced Micro Devices'ın (AMD) yüzde 5,3 ve Broadcom'un yüzde 5 değer kaybetti.
United Airlines'ın hisseleri, beklenenden iyi gelen ikinci çeyrek sonuçlarına rağmen petrol fiyatlarındaki artışın yakıt maliyetlerini 6 milyar dolar artıracağı beklentisiyle yüzde 1,8 geriledi.
GE Aerospace hisseleri, finansal sonuçlarının beklentilerden iyi çıkmasına rağmen ve yıllık kar tahminini yükseltmesine rağmen yüzde 3,5 düştü.
Alphabet'in hisseleri, Gemini 3.5 Pro yapay zeka modelinin piyasaya sürülmesinin ertelendiğine dair haberler nedeniyle yüzde 4,4 düştü.
UnitedHealth, bu yılki kar tahminini yukarı yönlü revize etti ve hisseleri yüzde 1,2 arttı. Netflix, ikinci çeyrek gelirini yüzde 13,4 artışla 12,6 milyar dolara çıkardı. Şirketin net karı yüzde 8,8 artarak 3,4 milyar dolara yükseldi. Geçen yıl aynı dönemde bu rakam 3,1 milyar dolardı.
Güçlü bilançolara rağmen Netflix'in hisseleri piyasa sonrası işlemlerde yüzde 8,9 değer kaybetti.
Dow Jones endeksi yüzde 0,20, S&P 500 endeksi yüzde 0,51 ve Nasdaq endeksi yüzde 1,47 değer kaybetti. ABD endeks vadeli kontratları güne düşüşle başladı. Avrupa borsalarında ise İngiltere hariç diğer ülkelerde gerileme yaşandı. Şirket bilançoları borsa yönünde etkili oluyor. Kamu hizmetleri ve telekom şirketlerinin beklentilerin altında kalan bilançoları ve yapay zeka şirketlerine dair yüksek değerlemeler, Avrupa piyasalarında satış baskısını artırdı.
Siyasi gelişmeler de yatırımcılar tarafından takip ediliyor. İngiltere'de Andy Burnham'ın başbakanlık koltuğuna oturması bekleniyor. Analistler, İngiltere'de hazine ve maliye bakanlığına kimin atanacağının kritik bir konu olduğunu belirtiyor.
Başbakanın vergi artışları yapıp yapmayacağı da merak konusu.
Burnham'ın arazi vergilerini artırabileceği öne sürülüyor. Analistler, arazi vergilerinin artmasının konut fiyatlarını düşürebileceğini söylüyor.
İngiltere Ulusal İstatistik Ofisi (ONS), mayıs ayına ilişkin büyüme verilerini açıkladı.
Martta yüzde 0,3 büyüyen İngiltere ekonomisi, nisanda yüzde 0,1 daraldı ve mayısta yüzde 0,1 büyüme gösterdi. Ayrıca, Avro Bölgesi mayıs ayında 7,8 milyar avro ticaret açığı verdi. Geçen yıl aynı dönemde 15 milyar avro ticaret fazlası kaydedilmişti.
Bu verilerle, İngiltere'de FTSE 100 endeksi yüzde 0,54 yükselirken, Fransa'da CAC 40 endeksi yüzde 0,05, Almanya'da DAX 40 yüzde 0,34, İtalya'da FTSE MIB 30 endeksi yüzde 0,07 düştü. Avrupa'da vadeli endeksler düşüş eğiliminde. Asya borsalarında ise negatif bir seyir hakimken, Japonya'daki sert düşüş dikkat çekiyor.
Yatırımcılar, büyük bankaların olumlu bilanço açıklamalarının ardından yarı iletken sektöründen bankacılık gibi diğer sektörlere yöneldi. Bu değişim, çip sektörü ağırlıklı Asya piyasalarını satış baskısına karşı savunmasız bıraktı.
Kapanışa yakın Japonya'da Nikkei 225 endeksi yüzde 6,4, Çin'de Şanghay bileşik endeksi yüzde 1,6, Hong Kong'da Hang Seng endeksi yüzde 2 düştü.
Güney Kore borsasında ise tatil nedeniyle işlem yapılmadı. Dün Borsa İstanbul'da BIST 100 endeksi, yüzde 1,22 artışla 14.251,29 puana yükselerek günü tamamladı.
Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası'nda (VİOP) BIST 30 endeksine dayalı ağustos vadeli kontrat, gece seansında yüzde 0,2 geriledi. Dolar/TL dün yüzde 0,1 artışla 47,0890'dan işlem görürken, bugün bankalararası piyasanın açılışında yüzde 0,2 artışla 47,1610 seviyesinden işlem görüyor.
Analistler, bugün Türkiye'de konut fiyat endeksi, konut satışları, kısa vadeli dış borçlar ve Fitch Ratings'in Türkiye değerlendirmesi gibi verilerin yanı sıra, Avro Bölgesi'nde enflasyon ve ABD'de sanayi üretimi verilerinin takip edileceğini belirtiyor. Teknik olarak BIST 100 endeksinde 14.350 ve 14.500 puan direnç, 14.150 ve 14.000 puan ise destek seviyeleri olarak görülüyor.
Piyasalar bugün şu verileri izleyecek: 10.00 Türkiye, haziran ayı konut fiyat endeksi
10.00 Türkiye, haziran ayı konut satış istatistikleri
10.00 Türkiye, mayıs ayı kısa vadeli dış borç istatistikleri
11.00 Avro Bölgesi, mayıs ayı cari işlemler dengesi
12.00 Avro Bölgesi, haziran ayı Tüketici Fiyat Endeksi (TÜFE)
14.00 Türkiye, 28. hafta BDDK bankacılık sektörü verileri
14.30 Türkiye, haftalık para ve banka istatistikleri
15.30 ABD, haziran ayı konut başlangıçları
15.30 ABD, haziran ayı inşaat izinleri
16.15 ABD, haziran ayı sanayi üretimi
16.15 ABD, haziran ayı kapasite kullanım oranı
17.00 ABD, temmuz ayı Michigan Üniversitesi tüketici güven endeksi


Yorumlar
Yorum yapabilmek için giriş yap veya üye ol