Hafta sonu meydana gelen jeopolitik gerginliklerin, taraflardan gelen açıklamalarla hafiflemesi, küresel piyasalarda risk algısının azalmasına yol açtı.
İran ve ABD'nin saldırıları durdurma ve görüşmelere yeniden başlama konusunda anlaşmasının ardından, ABD Başkanı Donald Trump, İran'ın toplantı talebinde bulunduğunu ve toplantının bugün Katar'ın başkenti Doha'da yapılacağını açıkladı. Bu gelişme küresel piyasalarda risk iştahını artırdı.
Jeopolitik gelişmelerin yanı sıra yapay zeka alanına yapılan yatırımların şirket bilançolarını güçlendireceğine dair beklentilerle teknoloji şirketlerinde görülen yükseliş, küresel pay piyasalarını destekliyor.
Öte yandan, ABD Yüksek Mahkemesi, Trump'ın ABD Merkez Bankası (Fed) Yönetim Kurulu Üyesi Lisa Cook'u görevden alma girişimine ilişkin davada, Cook'un dava sürecinde görevinde kalabileceğine karar verdi.
Bu karar, Fed'in bağımsızlığına ilişkin endişelerin azalmasına katkı sağladı. Fed'in bağımsızlığına dair endişelerin azalmasıyla ABD'nin 10 yıllık tahvil faizi yatay seyirle yüzde 4,37'de bulunuyor.
Doha'daki görüşme öncesi Brent petrolün varil fiyatı yüzde 0,2 azalışla 73,5 dolara geriledi. Dolar endeksi yüzde 0,2 artışla 101,3 seviyesinde olup, altının onsu yüzde 0,8 azalışla 3 bin 986 dolardan işlem görüyor.
Enflasyonist baskılar, faiz oranlarının yükseleceği beklentisini artırırken, bu durum dolara olan talebi artırıyor ve altın üzerinde baskı oluşturuyor.
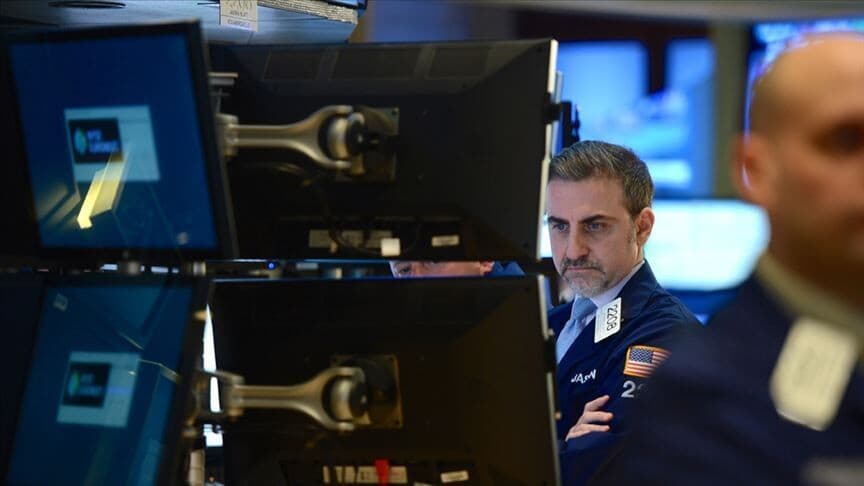
New York borsası, teknoloji hisselerindeki yükselişlerin etkisiyle dün pozitif bir seyir izledi. SpaceX'in hisseleri, 7 Temmuz'dan itibaren Nasdaq-100 endeksine dahil edileceğinin duyurulmasının ardından yüzde 7,15 değer kazandı.
Google'ın ana şirketi Alphabet'in hisseleri, Verizon'un yerine 30 şirketten oluşan Dow Jones Industrial Average endeksine dahil olmasının ardından yüzde 4,96 yükseldi. Comcast'in medya ve teknoloji faaliyetlerini ayırarak iki halka açık şirket oluşturma planını açıklamasının ardından şirket hisseleri yüzde 4,53 arttı.
Bu gelişmelerle Dow Jones endeksi yüzde 0,59, S&P 500 endeksi yüzde 1,18 ve Nasdaq endeksi yüzde 2,07 değer kazandı. ABD'de endeks vadeli kontratlar güne pozitif başladı.
Avrupa borsaları, ABD ile İran arasında imzalanan geçici barış anlaşmasının sürdürülebilirliğine ilişkin endişelerle dün negatif seyretti.
Makroekonomik veri tarafında, Avro Bölgesinde haziranda ekonomik güven endeksi 93,5'ten 95'e yükselirken, tüketici güven endeksi değişmeyerek -17,7 seviyesinde gerçekleşti.
Bu gelişmelerle, İngiltere'de FTSE 100 endeksi yüzde 0,23, Fransa'da CAC 40 endeksi yüzde 0,21, İtalya'da FTSE MIB 30 endeksi yüzde 0,20, Almanya'da DAX 40 endeksi yüzde 0,18 değer kaybetti. Avrupa'da endeks vadeli kontratlar güne karışık seyirle başladı.
New York borsasında teknoloji hisselerinde görülen yükseliş eğilimi, Asya borsalarına da taşınırken, Çin'de açıklanan imalat sanayi Satınalma Yöneticileri Endeksi (PMI) verisinin olumlu gelmesi de bölge piyasalarını destekliyor.
Ülkede, haziran ayına ilişkin imalat sanayi PMI 50,3 ile beklentilerin üzerinde gerçekleşti. Çin'in Asya'nın ticaret ve tedarik zincirlerindeki merkezi rolü göz önüne alındığında, ülkedeki sanayi faaliyetlerinin beklenenden daha güçlü olması bölgede risk iştahını destekliyor.
Japonya'da ise mayıs ayına ilişkin sanayi üretimi yüzde 0,5 artarak beklentilerin hafif altında artarken, işsizlik oranı yüzde 2,5'te sabit kaldı. Bu veriler, Japon ekonomisinde kademeli bir normalleşmenin olabileceğini gösteriyor.
Öte yandan, dolar/yen paritesi bugün 162,4 ile 40 yılın en yüksek seviyesini test etti. Yendeki değer kaybıyla, yatırımcıların Japon ekonomi yönetiminin döviz piyasasına müdahale edeceğine dair beklentiler arttı.
Yenin zayıflaması ihracatçıların karlarını artırırken, Japonya borsasının bu yıl rekor seviyelere çıkmasını sağlarken, diğer taraftan ithalat maliyetlerini yükseltiyor ve hane halklarını zor durumda bırakıyor.
Bu durum, Japonya Başbakanı Takaiçi Sanae'nin hükümetinin üzerindeki siyasi baskıyı da artırıyor. Para piyasalarında Fed'in bu yıl faiz artıracağını fiyatlaması ve doların yükselen tahvil faizlerinden destek bulması dolar/yen paritesinin tarihi seviyeleri görmesine yol açıyor.
Diğer taraftan, Japonya'nın büyüme odaklı politikaları ve ülkenin brüt borcunun Gayri Safi Yurt İçi Hasılasına (GSYH) oranının artması da yendeki değer kayıplarının derinleşmesine neden oluyor.
Bu gelişmelerle kapanışa yakın Japonya'da Nikkei 225 endeksi yüzde 1,6, Güney Kore'de Kospi endeksi yüzde 3,2, Çin'de Şanghay bileşik endeksi yüzde 0,2 değer kazandı. Hong Kong'da Hang Seng endeksi yüzde 1,2 değer kaybetti.
Dün satış ağırlıklı bir seyir izleyen Borsa İstanbul'da BIST 100 endeksi, günü yüzde 0,64 değer kaybederek 14.183,21 puandan tamamladı.
Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası'nda (VİOP) BIST 30 endeksine dayalı haziran vadeli kontrat ise dün akşam seansında normal seans kapanışına göre yüzde 0,3 yükseldi.
Dolar/TL dün günü yatay seyirle 46,6300'dan tamamlarken, bugün bankalararası piyasanın açılışında önceki kapanışın yüzde 0,1 üzerinde 46,6580'den işlem görüyor.
Analistler, bugün yurt içinde işsizlik oranı ve dış ticaret dengesi, yurt dışında ise Almanya'da işsizlik oranı ve enflasyon ile ABD'de JOLTS açık iş sayısı başta olmak üzere yoğun veri gündeminin takip edileceğini belirterek, teknik açıdan BIST 100 endeksinde 14.100 ve 14.000 puanın destek, 14.300 ve 14.400 puanın direnç konumunda olduğunu kaydetti.
Piyasalarda bugün takip edilecek veriler şöyle:
10.00 Türkiye, mayıs ayı hizmet üretici fiyat endeksi
10.00 Türkiye, mayıs ayı dış ticaret dengesi
10.00 Türkiye, mayıs ayı işsizlik oranı
10.55 Almanya, haziran ayı işsizlik oranı
16.00 Almanya, haziran ayı Tüketici Fiyat Endeksi (TÜFE)
17.00 ABD, nisan ayı konut fiyat endeksi
18.00 ABD, mayıs ayı JOLTS açık iş sayısı
Yorumlar
Yorum yapabilmek için giriş yap veya üye ol