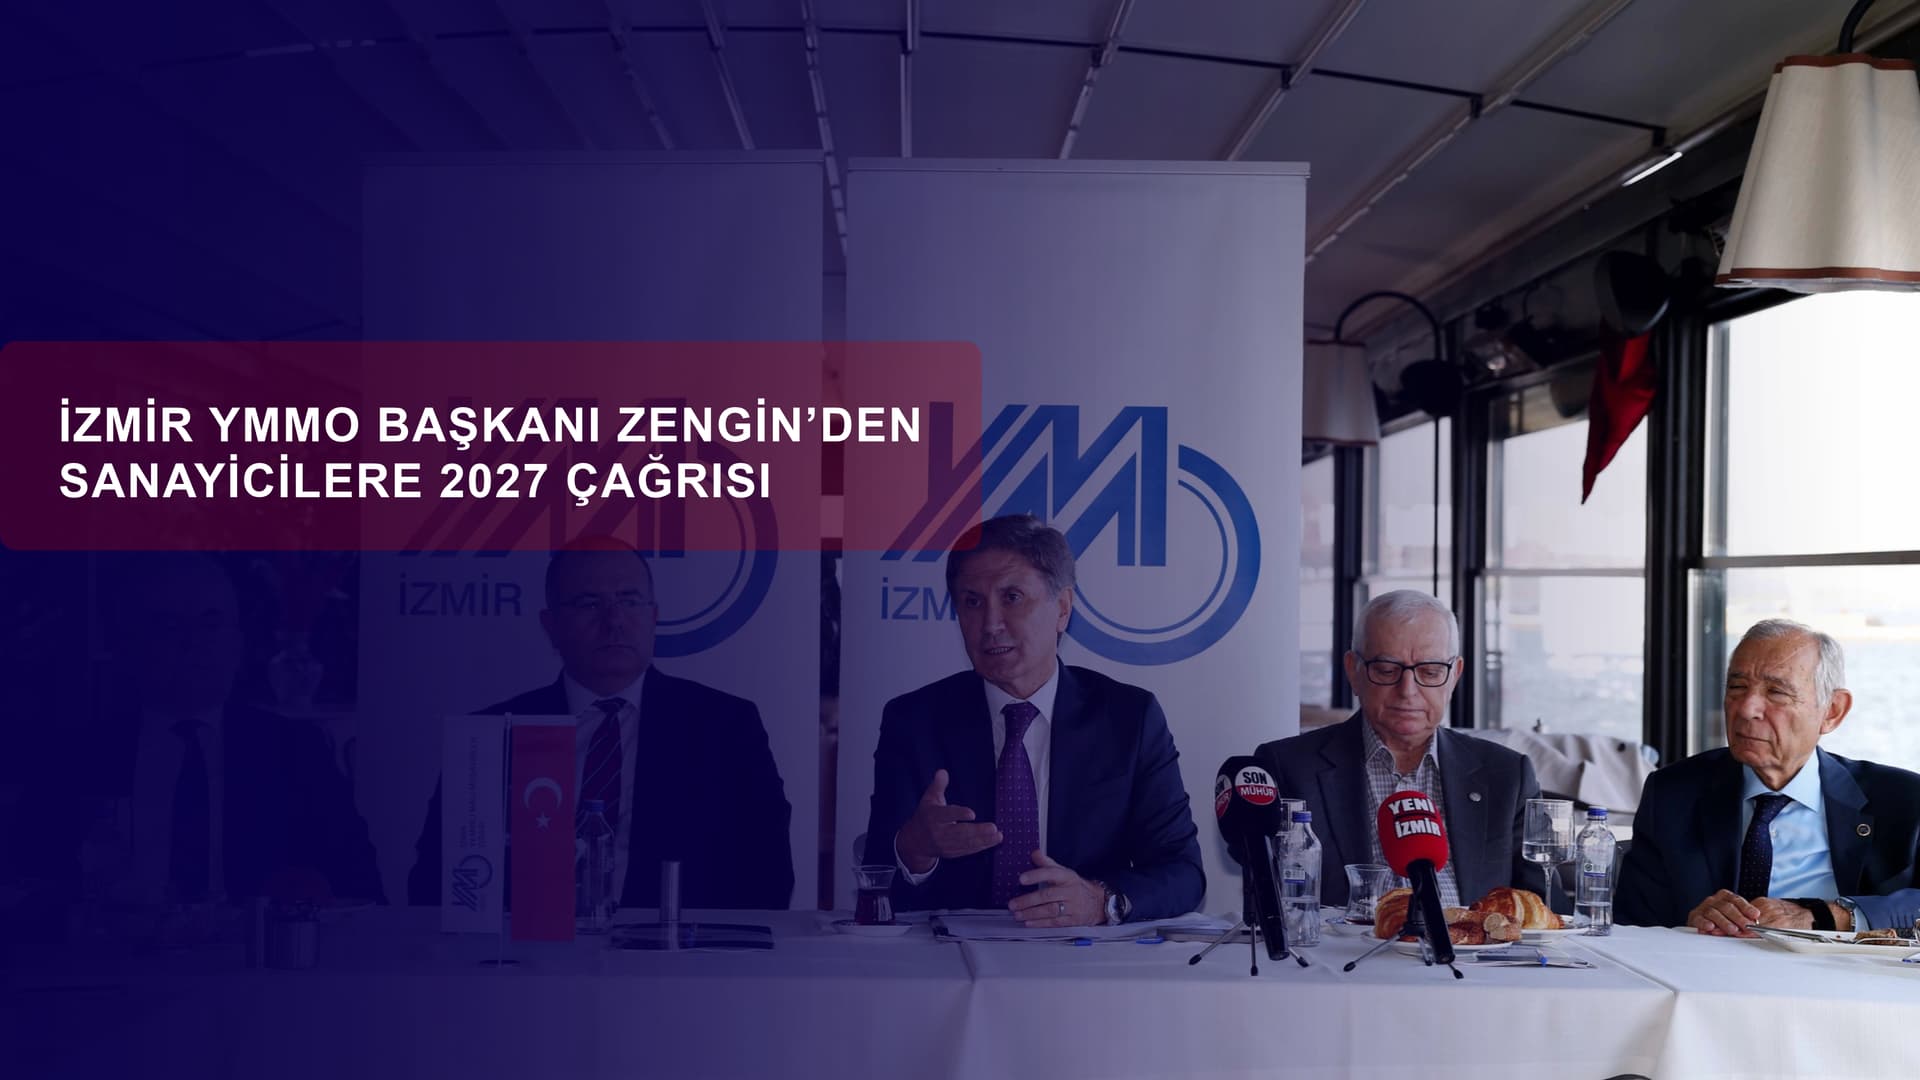
İzmir Yeminli Mali Müşavirler Odası (İzmir YMMO) Yönetim Kurulu Başkanı Yaşar Zengin, 2027 yılında yürürlüğe girecek vergi düzenlemelerine ilişkin sanayici ve ihracatçılara önemli uyarılarda bulundu. Özellikle imalatçı işletmeler için öngörülen kurumlar vergisi avantajına dikkat çeken Zengin, işletmelerin yeni döneme hazırlıksız yakalanmaması gerektiğini vurguladı.
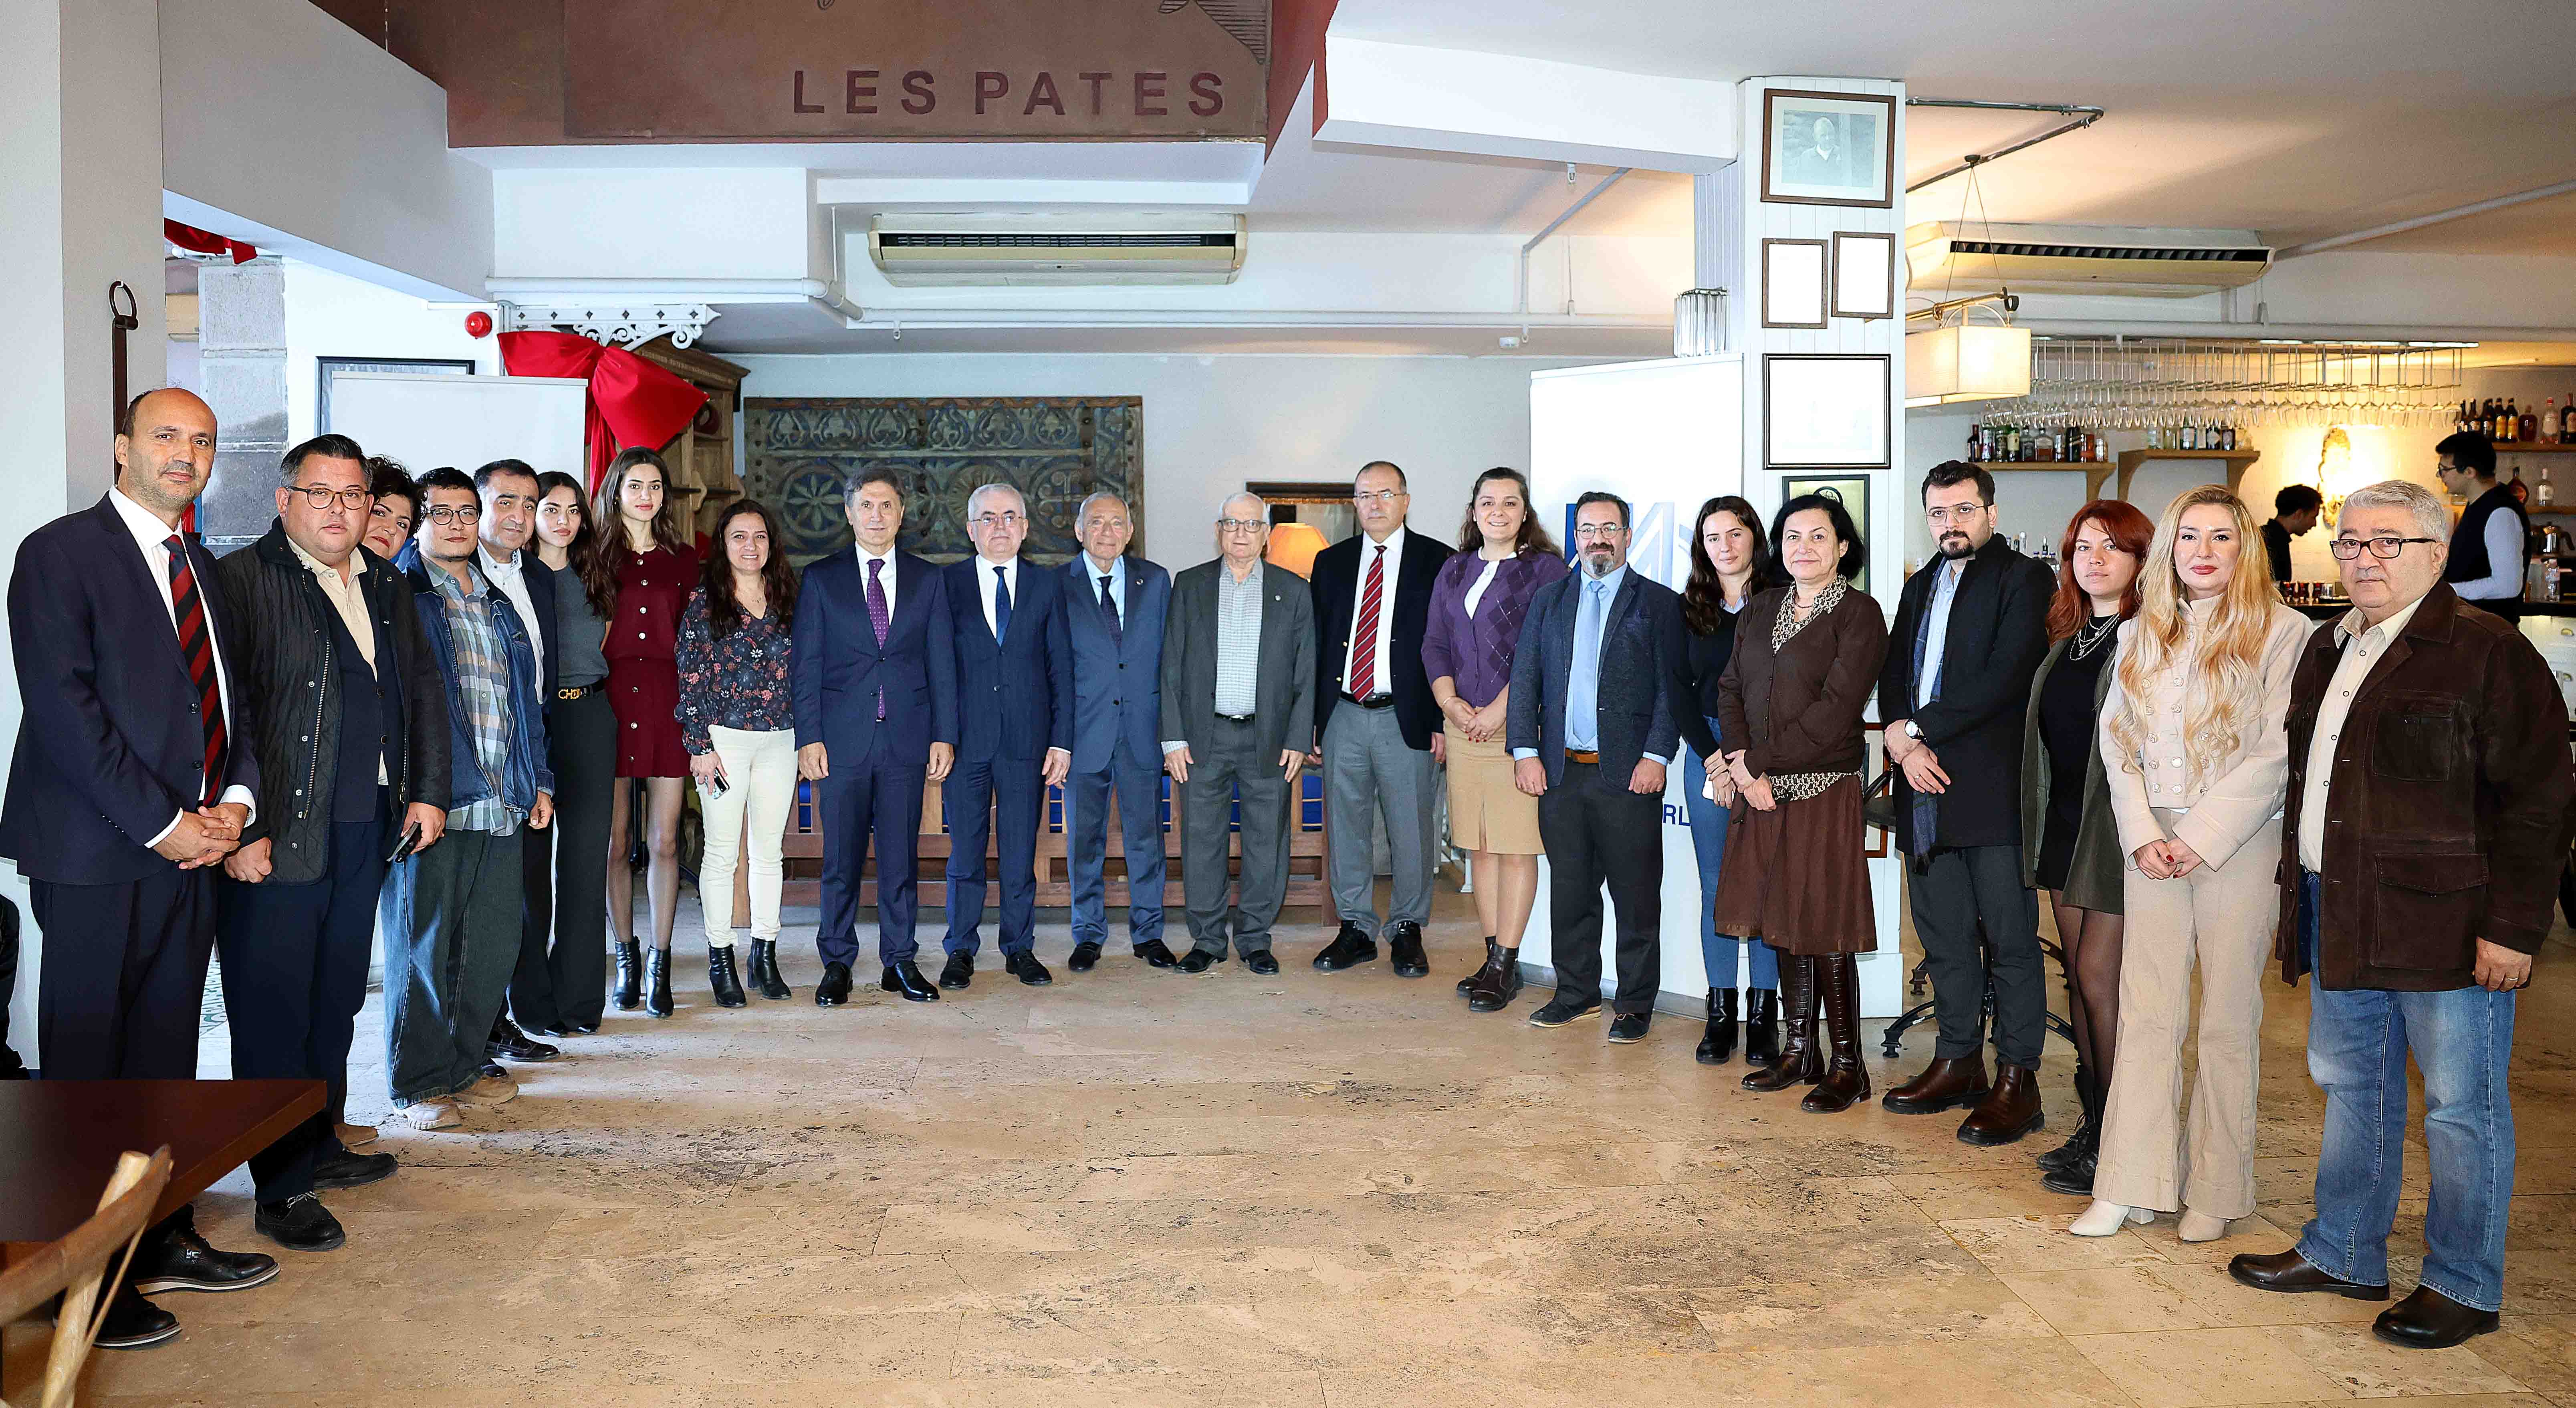
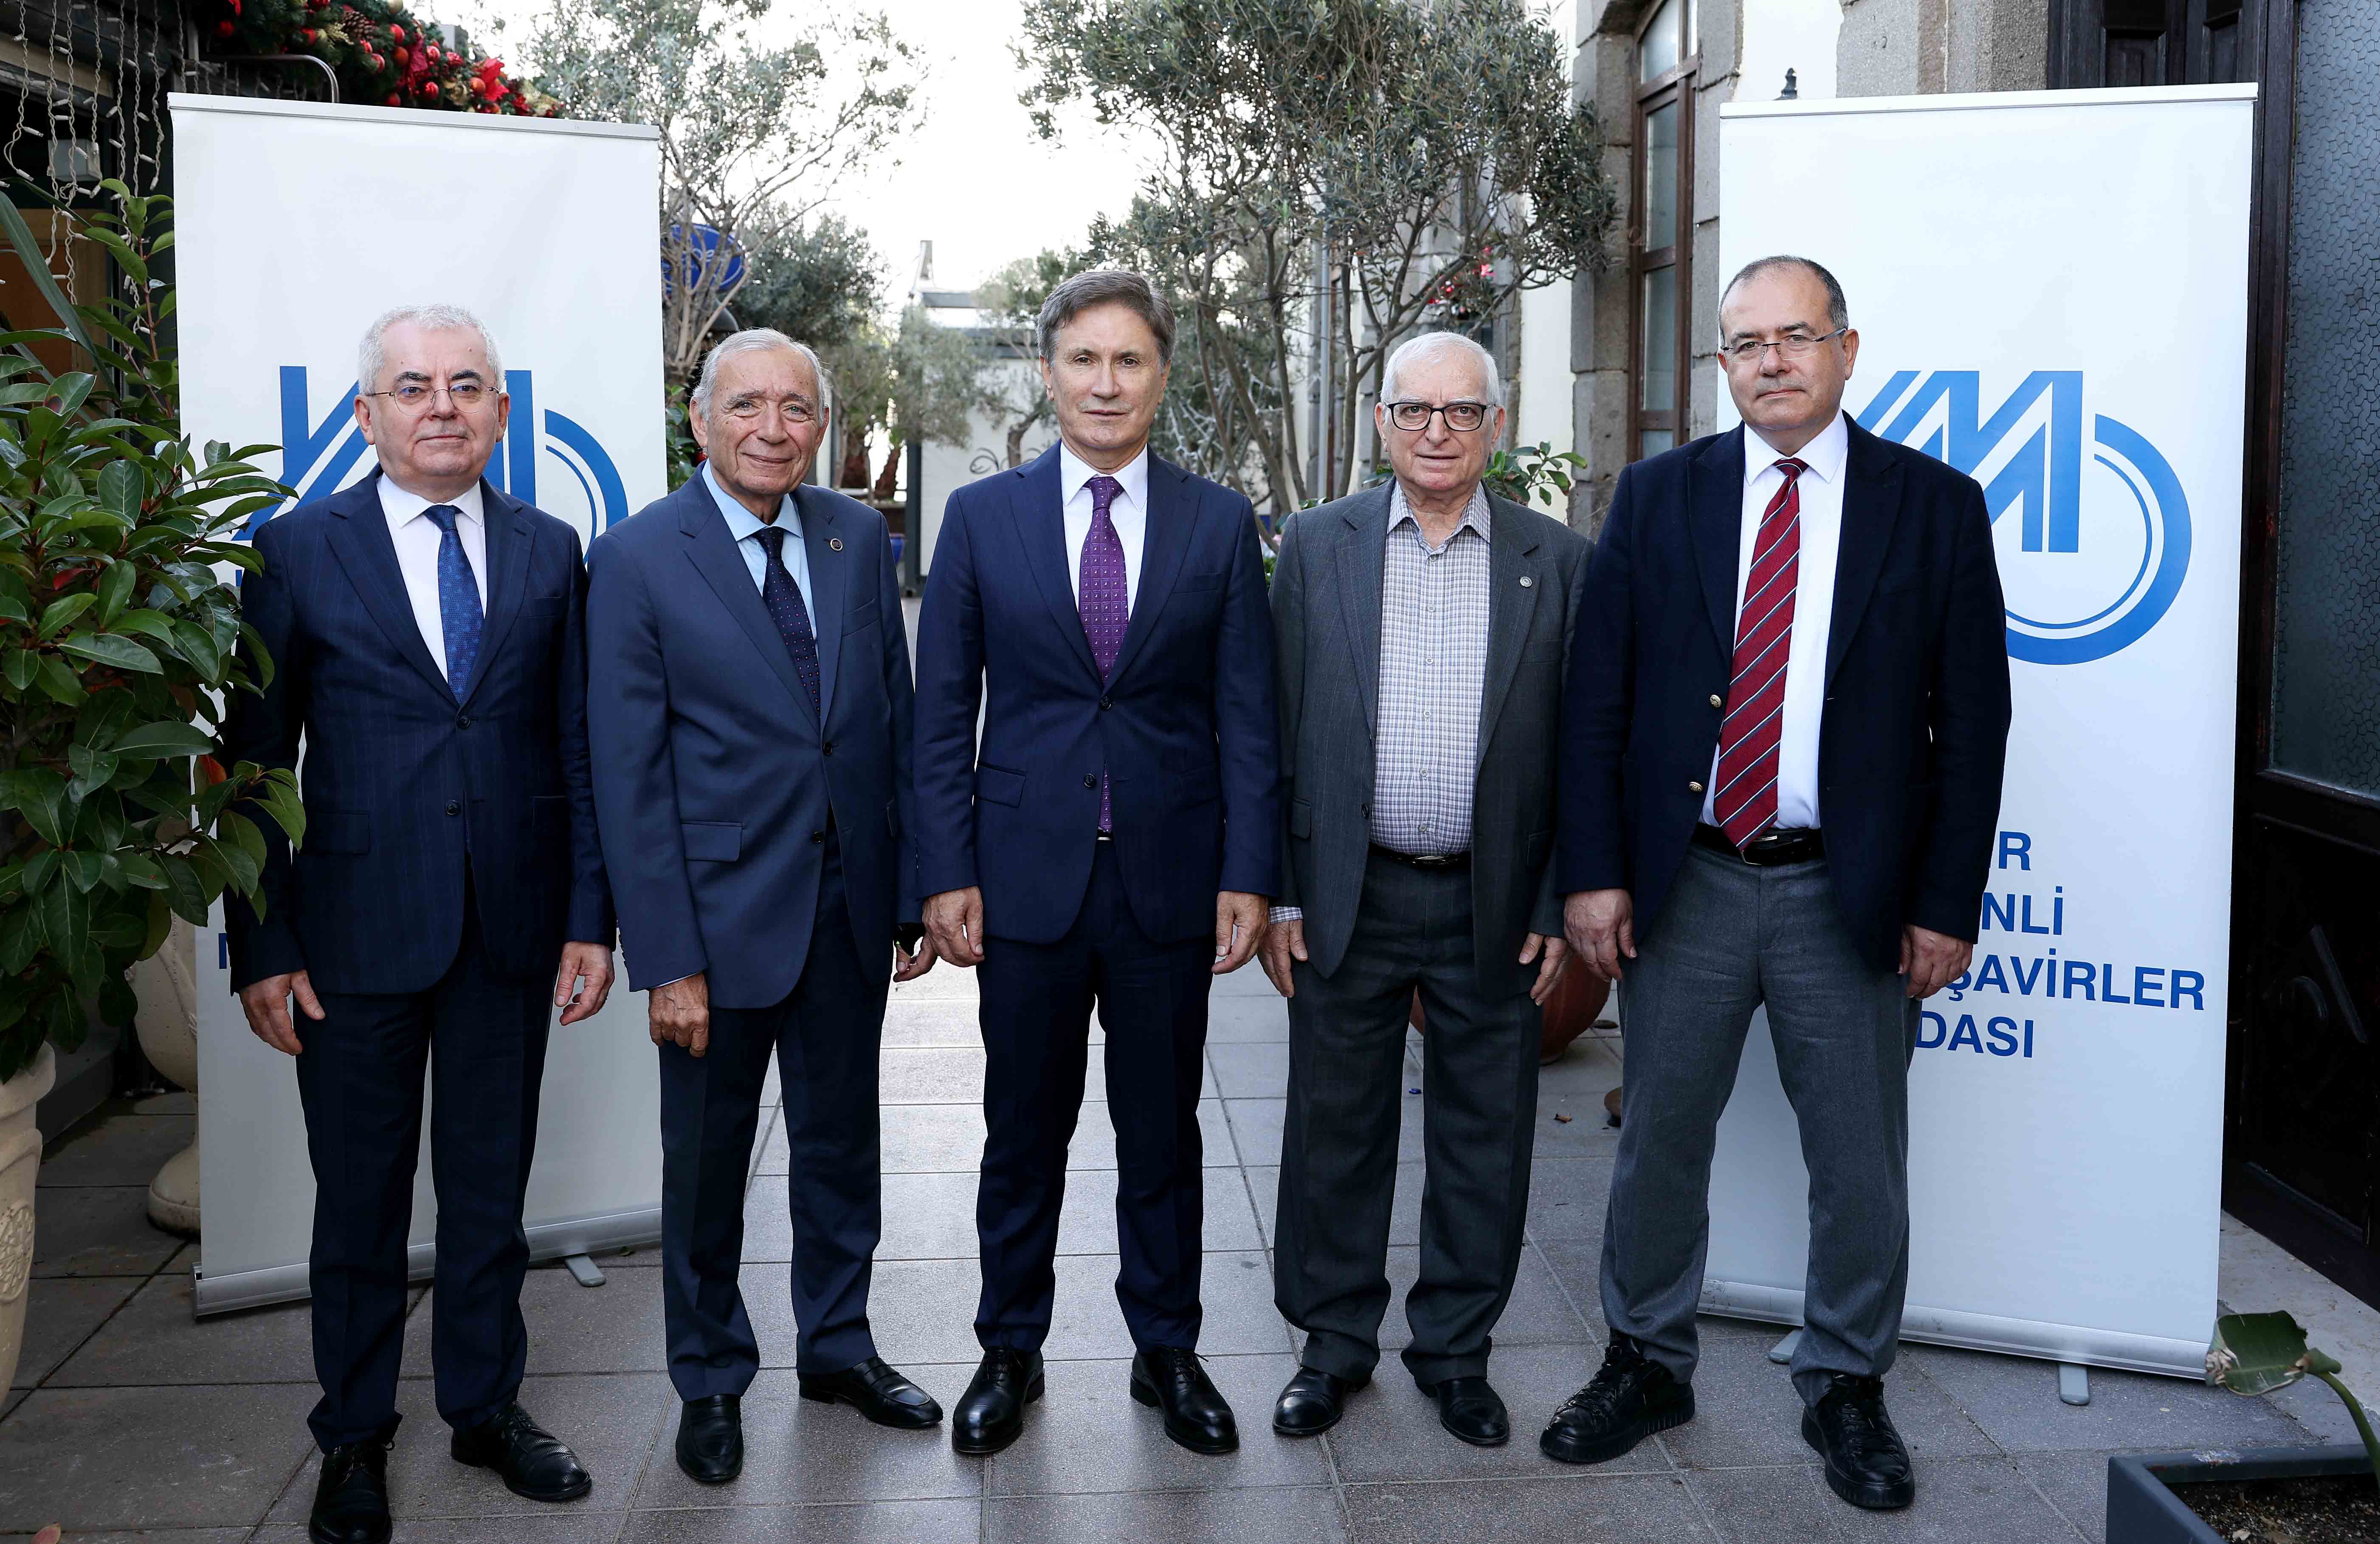
Zengin ve yönetim kurulu üyeleri, odanın faaliyetlerini ve gündemdeki mali konuları değerlendirmek üzere Konak Pier’de gazetecilerle bir araya geldi. Toplantıya Yönetim Kurulu Başkan Yardımcısı Erman Türkmen, Oda Sekreteri Birol Kabaca, Sayman Mahmut Celal Özlü ve Yönetim Kurulu Üyesi İsmail Pınar da katıldı.
2027’de uygulanacak vergi düzenlemelerinin işletmeler açısından yeni fırsatlar barındırdığını belirten Zengin, bu avantajlardan yararlanabilmek için muhasebe kayıtlarının, maliyet hesaplarının ve resmi belgelerin önceden gözden geçirilmesi gerektiğini ifade etti.
İmalatçılara yüzde 12,5 kurumlar vergisi avantajı
Zengin’in değerlendirmelerinde öne çıkan düzenlemelerden biri, 7582 sayılı Kanun kapsamında üretim kazançlarına getirilen vergi indirimi oldu. Düzenlemeye göre, sanayi sicil belgesine sahip ve fiilen üretim yapan kurumların yalnızca üretim faaliyetlerinden elde ettikleri kazançlarına 2027 yılından itibaren yüzde 12,5 kurumlar vergisi uygulanacak.
Mevcut durumda üretim kazançları için uygulanan yüzde 24’lük oranın önemli ölçüde düşeceğini belirten Zengin, avantajın işletmelerin tüm kazançlarını kapsamadığını hatırlattı. İşletmelerin kendi ürettikleri ürünlerin ihracatından elde ettikleri kazançlar da bu kapsamda değerlendirilecek. Ancak yüzde 12,5’lik indirimden yararlanılan kazançlar için ayrıca ihracata yönelik beş puanlık indirim uygulanamayacak.
Vergi avantajından eksiksiz yararlanılabilmesi için sanayi sicil belgelerinin ve kapasite raporlarının güncellenmesi gerektiğini belirten Zengin, yeni ürün ve makinelerin de ilgili belgelere işlenmesinin önemine değindi. Üretimden elde edilen kazançların diğer ticari faaliyetlerden ayrıştırılabilmesi için maliyet muhasebesinin doğru yapılandırılması gerektiğini vurguladı.
Zengin ayrıca, yararlanılan vergi indiriminin 200 bin TL'yi aşması durumunda YMM tasdik raporu zorunluluğuna dikkat çekerek imalatçı işletmelere Ocak 2027 içerisinde yıllık tam tasdik sözleşmesi yapmaları tavsiyesinde bulundu.
İhracatçılara mali planlama uyarısı
İhracat faaliyetlerinden elde edilen kazançlara uygulanan beş puanlık kurumlar vergisi indiriminin de belirli koşullarda YMM tasdikine tabi olduğunu hatırlatan Zengin, şirketlerin yıl sonunu beklemeden mali süreçlerini uzmanlarla birlikte yürütmesi gerektiğini söyledi.
Şirketlerin vergi planlamasında kâr dağıtım politikalarının da önemli olduğunu belirten Zengin, geçmiş yıl kârlarının uzun süre biriktirilip toplu şekilde dağıtılmasının ortakları daha yüksek gelir vergisi dilimlerine taşıyabileceğini ifade etti. Öz kaynak ve yatırım ihtiyaçları dikkate alınarak kâr dağıtımının düzenli yapılmasının daha sağlıklı bir yaklaşım olacağını kaydetti.
İşletmelerin sermaye yükümlülüklerini de takip etmesi gerektiğini belirten Zengin, anonim şirketler için 250 bin TL, limited şirketler için 50 bin TL olarak belirlenen asgari sermaye tutarlarına uyum süresinin 31 Aralık 2027'de sona ereceğini hatırlattı.
Nakdi sermaye artırımlarına yönelik vergi indirimleri ve yatırım teşviklerine de değinen Zengin, makine ve teçhizat yenilemelerinin teşvik belgesi kapsamına alınabildiğini, yatırım teşvik belgeli indirimli kurumlar vergisi uygulamasında da YMM tasdikinin önem taşıdığını dile getirdi.
Tam tasdik işletmelere mali güvence sağlıyor
Vergi idaresinin dijitalleşmesiyle işletmelerin mali kayıtlarının daha yakından takip edildiğini belirten Zengin, e-Fatura, e-Arşiv, e-Defter ve e-Beyanname uygulamalarının yaygınlaşmasının yanı sıra yapay zekâ destekli analizlerin de denetim süreçlerinde etkili olduğunu söyledi.
Bu gelişmeler karşısında işletmelerin mali süreçlerini doğru yönetmesinin önem kazandığını ifade eden Zengin, tam tasdik hizmetinin yalnızca mevzuata uyum açısından değil, olası vergi risklerinin önceden belirlenmesi bakımından da güvence sağladığını kaydetti. Tam tasdik sayesinde muhasebe sistemlerinin doğru kurulabildiğini, teşvik ve vergi avantajlarından mevzuata uygun yararlanılabildiğini belirten Zengin, böylece geçmişe dönük vergi tarhiyatı ve ceza risklerinin azaltılabileceğini dile getirdi.
İzmir YMMO bölgesinde tam tasdik sözleşmesi yapan işletme sayısının 2022'de yaklaşık 2 bin 600 olduğunu açıklayan Zengin, bu sayının 2026'da 4 bine yaklaştığını belirtti. Beş yıllık dönemde yüzde 50'yi aşan artış yaşandığını kaydeden Zengin, odanın 2028 hedefinin 5 bin işletmeyi aşmak olduğunu söyledi.
Zengin, 2025 hesap döneminden itibaren bazı indirim ve istisnalardan yararlanılmasının YMM tasdik raporu şartına bağlandığını düzenleyen 49 Sıra No.lu Genel Tebliğ'in de tam tasdik hizmetinin önemini artırdığını ifade etti.
Kayıt dışılıkla mücadelede harcamalar da izlenmeli
Vergi sistemine ilişkin önerilerini de paylaşan Zengin, kayıt dışılıkla mücadelede yalnızca gelir beyanlarının değil, harcamaların da dikkate alınması gerektiğini söyledi.
Kişilerin beyan ettikleri gelirlerle yaptıkları harcamalar arasında belirgin farklılık bulunması durumunda harcamaların kaynağının açıklanmasını sağlayacak bir sistem kurulmasını öneren Zengin, dijitalleşen vergi idaresinin böyle bir uygulamayı hayata geçirebilecek altyapıya sahip olduğunu belirtti. Bu düzenlemenin kayıt dışılıkla mücadeleyi güçlendireceğini ve vergisini düzenli ödeyen mükelleflerin korunmasına katkı sağlayacağını ifade etti.
Finansman gider kısıtlaması kaldırılmalı
Zengin’in kamu otoritelerine yönelik önerilerinden biri de finansman gider kısıtlamasının kaldırılması oldu. İşletmelerin finansmana erişimde zorlandığını ve yüksek maliyetlerle karşı karşıya kaldığını belirten Zengin, yabancı kaynakları öz kaynaklarını aşan şirketlerin finansman giderlerinin yüzde 10'unu vergi matrahından indirememesinin ek yük oluşturduğunu söyledi.
Yüksek faiz maliyetleriyle faaliyetlerini sürdürmeye çalışan işletmelerin, ödedikleri faizin bir bölümünü gider olarak gösterememesi nedeniyle ayrıca vergi yüküyle karşılaştığını belirten Zengin, uygulamanın yeniden değerlendirilmesini istedi.
Geçici vergi ve mali tatil için düzenleme önerisi
İşletmelerin ve mali müşavirlerin iş yükünü artıran uygulamalara da değinen Zengin, birinci dönem geçici vergi beyannamesinin kaldırılmasını önerdi.
Kurumlar vergisi beyannamelerinin nisan ayında hazırlanmasının ardından ilk üç aylık döneme ilişkin geçici vergi çalışmalarının başladığını hatırlatan Zengin, bu uygulamanın hem işletmelere hem de meslek mensuplarına ek yük getirdiğini ifade etti. Hazine'nin gelir kaybı yaşamaması için beyanname yerine avans niteliğinde ödeme yapılabileceğini de dile getirdi.
Mali tatilin mevcut uygulamasının da beklentileri karşılamadığını belirten Zengin, 1-20 Temmuz tarihleri arasındaki tatil döneminde vergisel sürelerin durdurulmasını veya temmuz ayındaki yükümlülüklerin ağustos ayıyla birleştirilmesini önerdi.
2027 yılının özellikle üretim yapan işletmeler açısından önemli fırsatlar barındırdığını vurgulayan Zengin, vergi avantajlarının doğru muhasebe sistemi, etkin mali planlama ve uzman desteğiyle işletmelerin sürdürülebilirliğine katkı sağlayacağını söyledi.
Yorumlar
Yorum yapabilmek için giriş yap veya üye ol